

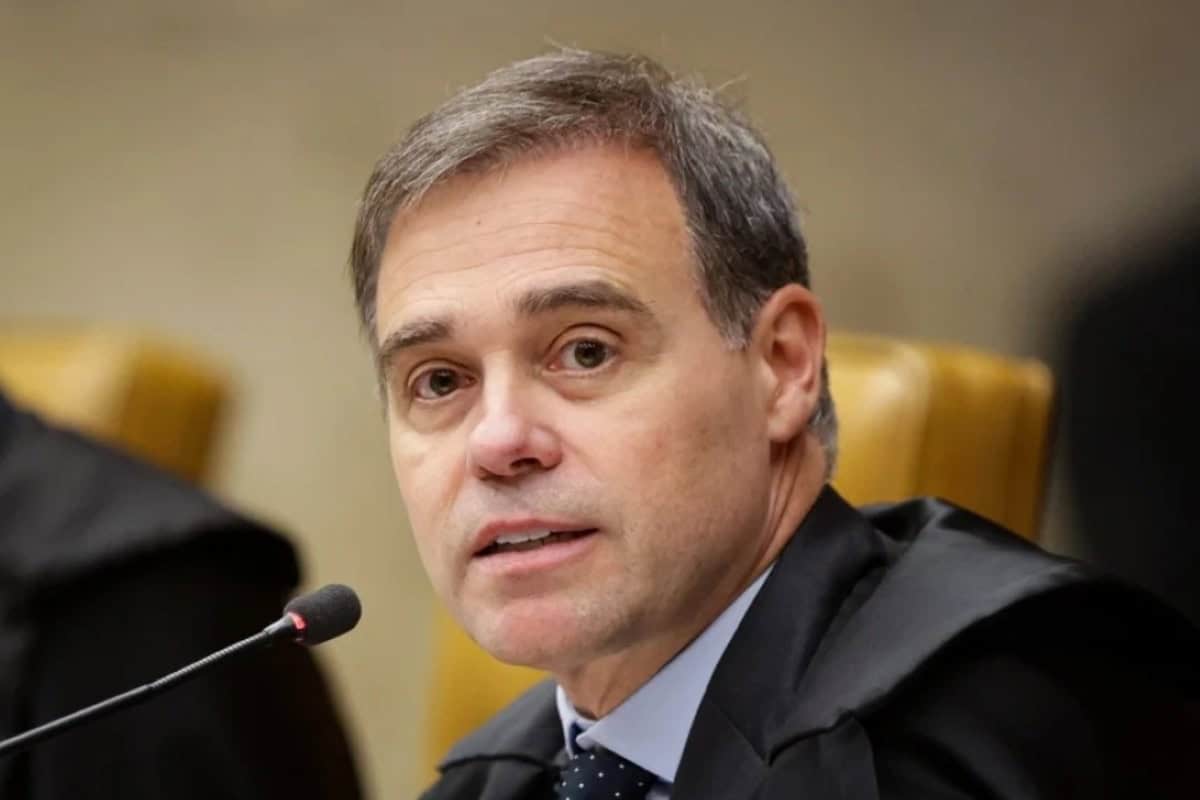
Ministro André Mendonça durante sessão no STF (Foto: Instagram)
O ministro André Mendonça, do Supremo Tribunal Federal (STF), solicitou destaque nesta sexta-feira (28/8) no julgamento sobre a tributação dos lucros de empresas brasileiras no exterior. Com isso, o caso será analisado no plenário físico da Corte, onde os ministros votarão novamente.
++ Sistema de IA mostra como pessoas estão criando conteúdo diário sem gravar vídeos
O recurso chegou ao Supremo após a União contestar uma decisão do Superior Tribunal de Justiça (STJ) que favoreceu a Vale. A disputa envolve a cobrança do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL).
++ Bomba! Astro de Hollywood, Joe Manganirllo revela ter amputado membro
O debate é se o Brasil pode tributar os lucros de cinco controladas da mineradora: a Brasilux e a Rio Doce Europa S.a.r.l., em Luxemburgo; a Rio Doce Internacional S/A – RDI, na Bélgica; a Rio Doce Comércio Internacional, na Dinamarca; e a Brasamerican Limited, nas Bermudas.
O recurso da União é contra a decisão do STJ de 2014, que afastou a tributação sobre os lucros das controladas da Vale no exterior, reconhecendo a prevalência dos tratados internacionais assinados pelo Brasil para evitar a dupla tributação.
A União perdeu no STJ e recorreu ao STF para tentar afastar a aplicação dos tratados internacionais e permitir a tributação dos lucros obtidos no exterior por controladas e coligadas de empresas brasileiras. O caso estava sendo julgado em plenário virtual até esta sexta, quando Mendonça pediu destaque.
Nove ministros do STF já haviam votado quando o destaque foi solicitado. Para os três países que têm tratados com o Brasil para evitar a dupla tributação, o placar estava em 6 a 3 a favor da cobrança. No caso da Brasamerican Limited, nas Bermudas, o placar era de 7 a 2 a favor da cobrança.
Durante o julgamento virtual, o ministro André Mendonça votou contra a cobrança e apoiou a decisão favorável à Vale. Ele argumentou que a legislação brasileira busca, na prática, tributar os lucros das empresas estrangeiras, o que é proibido pelos acordos internacionais.
Mendonça também destacou que as regras brasileiras abrangem indistintamente os lucros obtidos no exterior e não se limitam a operações que visam ocultar recursos ou reduzir artificialmente o pagamento de impostos.
O ministro afirmou que ignorar os tratados violaria compromissos assumidos pelo Brasil e prejudicaria a confiança das empresas que estruturaram suas operações com base nesses acordos. O ministro Luiz Fux acompanhou o relator.
O ministro Gilmar Mendes abriu divergência e votou a favor da União. Ele argumentou que o Brasil não tributa diretamente o lucro da subsidiária estrangeira, mas sim o aumento patrimonial da controladora brasileira decorrente de sua participação na empresa no exterior.
Gilmar também afirmou que não há dupla tributação jurídica, pois a cobrança no exterior incide sobre a subsidiária, enquanto o imposto brasileiro é exigido da controladora.
O ministro acrescentou que a legislação permite, dentro de certos limites, compensar impostos pagos no exterior. Nunes Marques, Alexandre de Moraes, Cristiano Zanin, Flávio Dino, Dias Toffoli e Cármen Lúcia acompanharam a divergência. No entanto, todos os votos serão anulados no plenário físico e a questão será reavaliada.
O professor Heleno Torres, da Faculdade de Direito da USP, citado nos votos do relator do caso, ministro André Mendonça, e do ministro Gilmar Mendes, que abriu a divergência, acredita que a complexidade do caso justifica o julgamento no plenário físico, para que os ministros possam discutir todas as suas repercussões.
Segundo o jurista, o julgamento também envolve questões políticas e econômicas e poderá ter efeitos mais amplos sobre a segurança jurídica dos investimentos brasileiros no exterior.
Ele destaca que empresas brasileiras não devem ser submetidas à dupla tributação nos países de investimento, o que poderia gerar uma crise de insegurança jurídica para os investidores. O art. 98 do CTN garante a prevalência dos tratados, permitindo que a tributação sobre a renda seja feita apenas no país de destino, e não em ambos os países, no Brasil (controladora) e no destino (controlada).

Leave a Reply