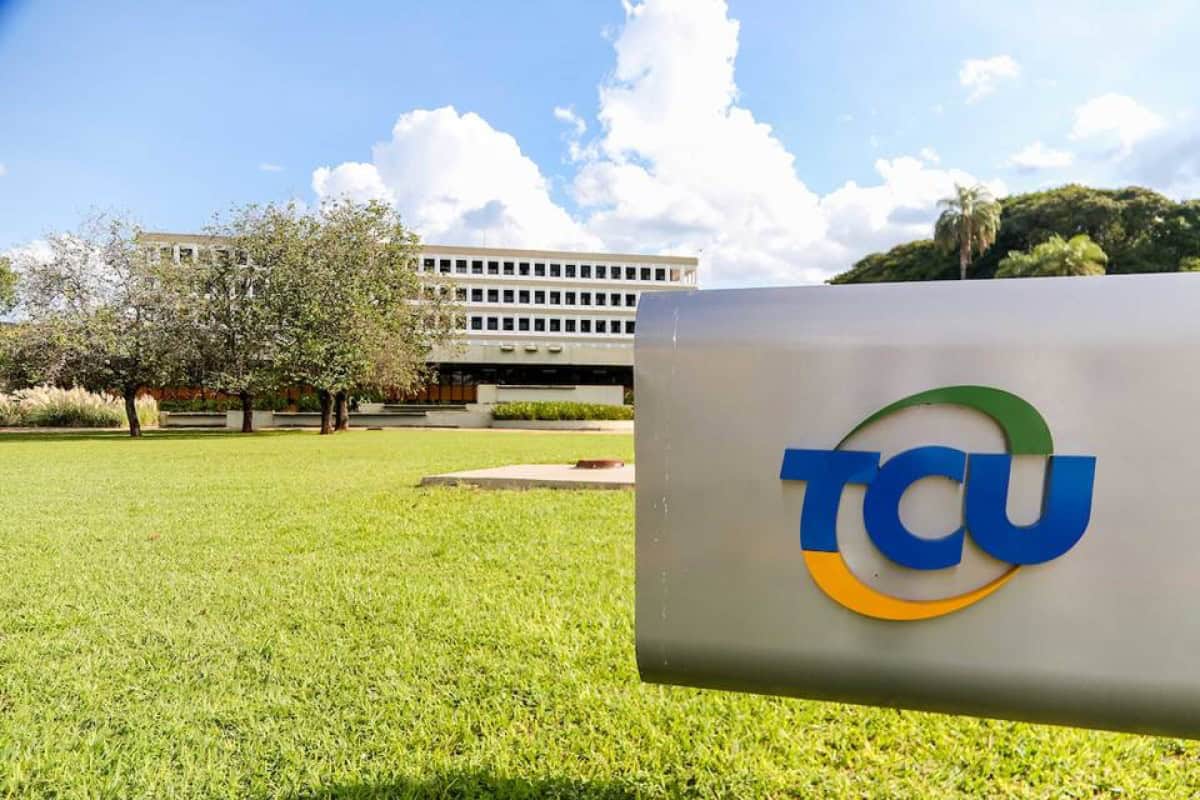
TCU analisa cálculo da alíquota de referência da CBS, tributo previsto na reforma tributária. (Foto: Instagram)
O Tribunal de Contas da União (TCU) analisará nesta quarta-feira (28/10) o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), um dos novos tributos criados pela reforma tributária sobre o consumo.
++ Sistema de IA mostra como pessoas estão criando conteúdo diário sem gravar vídeos
A sessão extraordinária está prevista para as 10h30 e é uma das etapas finais para definir o percentual que será aplicado a partir de 2027.
++ Bomba! Astro de Hollywood, Joe Manganirllo revela ter amputado membro
A CBS substituirá o PIS/Cofins e também reunirá a arrecadação do Imposto sobre Operações Financeiras (IOF) incidente sobre seguros e parte do Imposto sobre Produtos Industrializados (IPI). A proposta busca simplificar o sistema tributário brasileiro, concentrando diferentes tributos federais em uma só contribuição.
A avaliação será feita pelo plenário do TCU, sob relatoria do ministro Vital do Rêgo. Depois da análise, o tribunal deverá enviar os cálculos ao Senado Federal até 30 de outubro. Caberá aos senadores determinar a alíquota de referência que valerá no próximo ano.
CÁLCULO DO TCU
Em 14 de setembro, a Receita Federal (RF) encaminhou ao TCU uma proposta de metodologia para calcular a CBS. Na ocasião, o órgão informou que ainda não havia estimativa oficial para o percentual, pois os números precisariam ser avaliados tecnicamente pelo tribunal.
O cálculo leva em conta a arrecadação dos tributos que serão substituídos e procura manter a carga tributária, para evitar que a mudança no sistema provoque, por si só, aumento dos impostos sobre o consumo.
Conforme o cronograma previsto na legislação, o Senado terá até 15 de dezembro para definir a alíquota por meio de resolução. Se o plenário não se manifestar dentro desse prazo, será adotado o percentual de referência calculado pelo TCU.
Apesar de o percentual final ainda não ter sido definido, estimativas divulgadas durante a implementação da reforma tributária indicam que a CBS poderá ultrapassar 9%.
No início, o Ministério da Fazenda trabalhava com uma alíquota entre 8,53% e 9,05%. Mais tarde, a estimativa subiu para 9,21%, devido à ampliação de benefícios e tratamentos tributários diferenciados durante a regulamentação da reforma.
A CBS fará parte do chamado Imposto sobre Valor Agregado (IVA) dual, modelo escolhido pela reforma tributária brasileira. Além da contribuição federal, o sistema terá o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios, que substituirá o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS).
Em cálculo anterior, o Comitê Gestor do IBS estimou que a alíquota combinada dos dois tributos poderia chegar a 27,91%, considerando uma CBS de 9,21% e um IBS de 18,70%. O percentual ainda não é definitivo.
Definir a alíquota é considerado um passo central para implementar a reforma, pois permitirá estabelecer a tributação de referência de bens e serviços no novo sistema.
A legislação prevê reduções de alíquota, regimes específicos ou tratamentos diferenciados para alguns setores.
O QUE É CBS
- A CBS é um tributo federal criado pela reforma tributária para reunir impostos sobre o consumo;
- Ela substituirá o PIS/Cofins, que atualmente incidem sobre empresas e cadeias produtivas;
- O novo modelo adota a lógica do Imposto sobre Valor Agregado (IVA), com cobrança não cumulativa ao longo da cadeia;
- A alíquota será única, com exceções previstas para alguns setores e regimes específicos. A implementação da CBS começa em 2027, com transição gradual até 2033.
IMPOSTO SELETIVO
A análise do TCU ocorre em paralelo a outra etapa da reforma tributária. Nesta terça-feira (27/10), o ministro da Fazenda, Dario Durigan, afirmou que o governo pretende encaminhar ao Congresso Nacional, ainda nesta semana, uma Medida Provisória para estabelecer as alíquotas do Imposto Seletivo, conhecido como “imposto do pecado”.
O tributo foi criado para incidir sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente, com a finalidade de desestimular o consumo.
Entre os produtos e atividades sujeitos à cobrança estão cigarros, bebidas alcoólicas, refrigerantes, determinados veículos, extração de bens minerais, loterias e apostas.
Tags: reforma tributária, Tribunal de Contas da União (TCU)
Leave a Reply